
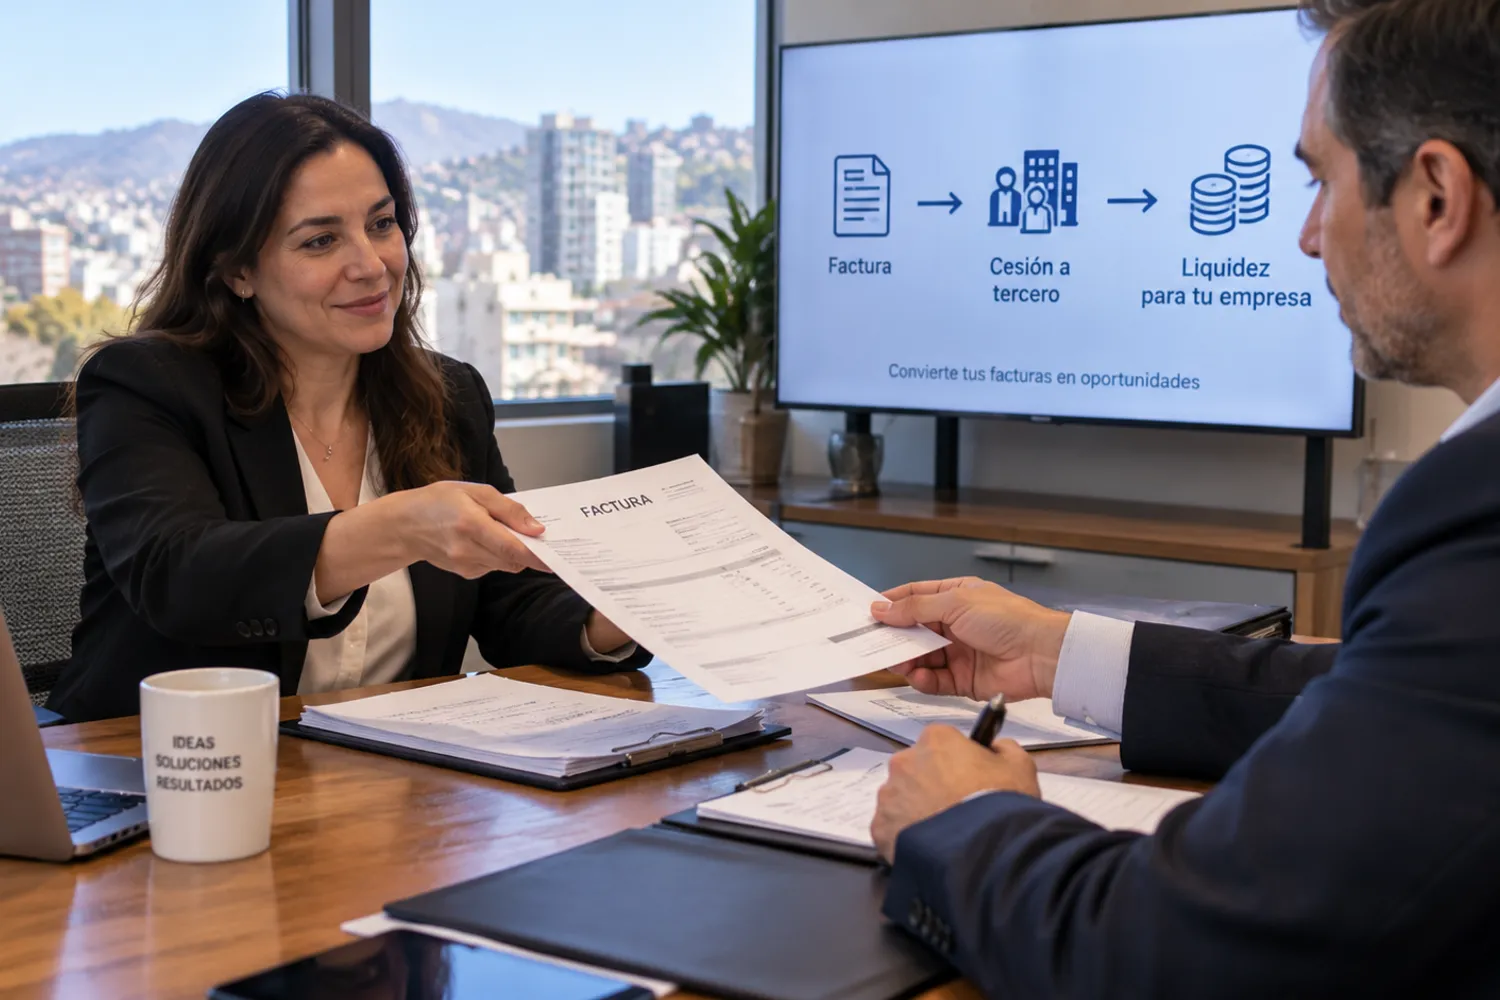
Vender tu factura a un tercero te da liquidez hoy, pero tiene un costo real. Te explicamos cómo funciona la cesión de facturas y cuándo conviene más gestionar el cobro directamente.
La cesión de facturas es el acto por el cual una empresa (el cedente) transfiere a un tercero (el cesionario, normalmente una empresa de factoring o un banco) el derecho a cobrar una factura, a cambio de recibir el dinero de inmediato en lugar de esperar al plazo de pago pactado con el cliente. En Chile, la Ley N° 19.983 regula expresamente este mecanismo y establece el procedimiento formal para ceder el crédito contenido en una factura mediante endoso.
El uso más común de la cesión de facturas es el factoring: la empresa de factoring compra la factura antes de su vencimiento, pagándole al cedente el valor de la factura menos un descuento (que cubre el interés por el adelanto y la comisión del servicio). Desde ese momento, es la empresa de factoring quien tiene el derecho a cobrarle al deudor original cuando la factura venza.
Es importante no confundir la cesión de facturas con la cobranza: ceder una factura es venderla a un tercero, mientras que la cobranza es gestionar su cobro manteniendo la titularidad del crédito. Son caminos distintos para resolver el mismo problema —necesitar el dinero de una factura impaga o por vencer—, y cada uno tiene costos y consecuencias diferentes.
La cesión de facturas no es gratuita: el costo principal es la tasa de descuento que aplica la empresa de factoring, equivalente a una tasa de interés por el adelanto del dinero. A esto se suman, en muchos casos, comisiones de originación o de administración. El costo final depende de factores como:
En la práctica, ceder facturas de forma recurrente para financiar el capital de trabajo puede terminar costando un porcentaje significativo del valor facturado a lo largo del año. Es una herramienta financiera legítima y útil en muchos casos, pero no siempre es la opción más económica frente a otras alternativas.
La decisión entre ceder una factura o gestionar su cobro directamente depende principalmente de qué problema estás tratando de resolver:
En Igmacob Chile nos especializamos en la segunda situación: cuando la factura ya está impaga o en riesgo de estarlo, y lo que tu empresa necesita no es venderla con descuento, sino recuperar el 100% de su valor de forma profesional. Si estás evaluando ceder facturas por problemas de cobro más que por necesidad pura de liquidez, conversemos antes de tomar esa decisión —puede que gestionar el cobro directamente te convenga más.
Consultar por WhatsAppSí. La Ley 19.983 exige que la cesión se notifique al deudor para que sea oponible a él, generalmente mediante la anotación del endoso en el documento tributario electrónico (DTE) registrado en el SII.
En teoría sí, pero en la práctica es más difícil encontrar una empresa de factoring dispuesta a comprarla, o el descuento exigido será mucho mayor, porque el riesgo de no pago ya es una realidad y no una posibilidad futura.
La empresa de factoring puede exigirte a ti, como cedente, que le devuelvas el dinero adelantado. En una operación "sin recurso" eso no ocurre, pero ese tipo de operación suele tener un costo más alto.
Depende del problema: si necesitas liquidez de facturas que de todas formas se van a pagar, el factoring puede ser razonable. Si el problema es que no te están pagando, normalmente conviene más gestionar el cobro profesionalmente que vender esa factura con un descuento elevado.